
Na první provizi z affiliate programu se většina lidí těší. Jakmile ale přijde, objeví se otázka, jestli z ní musí platit daň a podávat přiznání. Odpověď najdete v zákoně o daních z příjmů (č. 586/1992 Sb.). Projdeme tři jeho ustanovení, která drobného publishera bez živnostenského listu zajímají nejvíc. Text zákona jsme četli v aktuálním znění platném od 1. 8. 2026.
Kdy jde o „ostatní příjem“ podle § 10
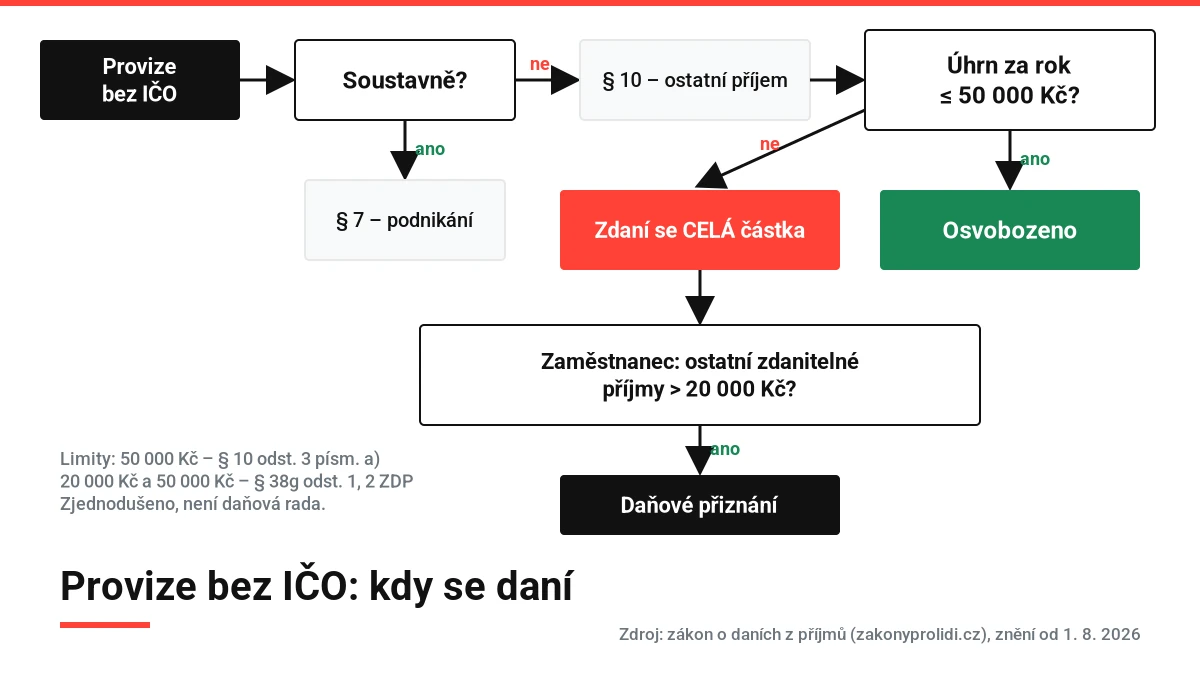
Paragraf 10 odst. 1 písm. a) mezi ostatní příjmy řadí „příjmy z příležitostných činností“, pokud nejde o příjmy podle § 6 až 9 (tedy například o příjmy ze samostatné činnosti podle § 7). Zákon příležitostnost nijak číselně nedefinuje. Rozhoduje, jestli činnost děláte soustavně a za účelem zisku, protože v takovém případě už jde o podnikání a příjem patří do § 7 (samostatná činnost). Kde přesně leží hranice, zákon neříká. Pokud vám provize chodí pravidelně každý měsíc, zeptejte se raději daňového poradce nebo svého finančního úřadu.
Osvobození do 50 000 Kč za rok
Pro malé částky je podstatný § 10 odst. 3 písm. a). Ostatní příjmy jednoho druhu (sem patří i příležitostné činnosti) jsou od daně osvobozené, „pokud úhrn příjmů spadajících do tohoto druhu příjmu nepřesáhne ve zdaňovacím období 50000 Kč“. Hranice se počítá z příjmů, ne ze zisku, a za celý kalendářní rok.
Na jedno se snadno zapomene: pokud hranici překročíte, zdaňuje se celá částka, ne jen to, co je nad limitem. Osvobození platí, jen pokud roční úhrn těchto příjmů 50 000 Kč nepřesáhne.
Kdy musíte podat daňové přiznání (§ 38g)
Podle § 38g odst. 1 podává přiznání každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 50 000 Kč. Nepočítají se do toho příjmy osvobozené ani příjmy zdaněné srážkovou daní. Zaměstnanců se týká odstavec 2: přiznání podávat nemusí, pokud mají podepsané prohlášení u zaměstnavatele a jejich ostatní příjmy podle § 7 až 10 nejsou vyšší než 20 000 Kč. Osvobozené příjmy se ani tady nezapočítávají.
Prakticky to znamená, že zaměstnanec s provizemi 15 000 Kč za rok, které jsou osvobozené jako příležitostný příjem, přiznání kvůli nim podávat nemusí. Jakmile ale provize přesáhnou 50 000 Kč, osvobození neplatí a celá částka se zdaňuje. Tím se zároveň překročí hranice 20 000 Kč, takže přiznání podat musí.
Co na to affiliate sítě a obchody
Daňová pravidla určuje zákon, ale o tom, komu provizi vůbec vyplatí, rozhoduje každý program sám. Některé vyplácejí jen podnikatelům s IČO, jiné i fyzickým osobám s ročním stropem. Podmínky si vždy přečtěte před registrací.
Jak poznat, kdo smí provizi vybírat a za jakých podmínek, rozebíráme v návodu Jak číst podmínky affiliate programu.
Shrnutí
- Občasná provize bez živnosti spadá do ostatních příjmů (§ 10 odst. 1 písm. a).
- Do 50 000 Kč příjmů za rok je osvobozená (§ 10 odst. 3 písm. a). Při překročení se zdaňuje celá částka.
- Pokud provize chodí soustavně, může jít o podnikání podle § 7. V takovém případě se poraďte.
- Zaměstnanec podává přiznání, když má ostatní zdanitelné příjmy nad 20 000 Kč (§ 38g odst. 2).
Článek vysvětluje znění zákona a nenahrazuje daňové poradenství. Zdroj: zákon č. 586/1992 Sb., o daních z příjmů (znění od 1. 8. 2026), ověřeno 16. 10. 2026.
Grafika: eaffiliate.cz (vlastní dílo)